Agents IA bloqués : Amazon, les banques et PSD2
Amazon, Delta, Yelp et des banques américaines bloquent des agents IA. Sécurité, publicité et contrôle de la relation client expliquent ces refus.
👁 119 lectures
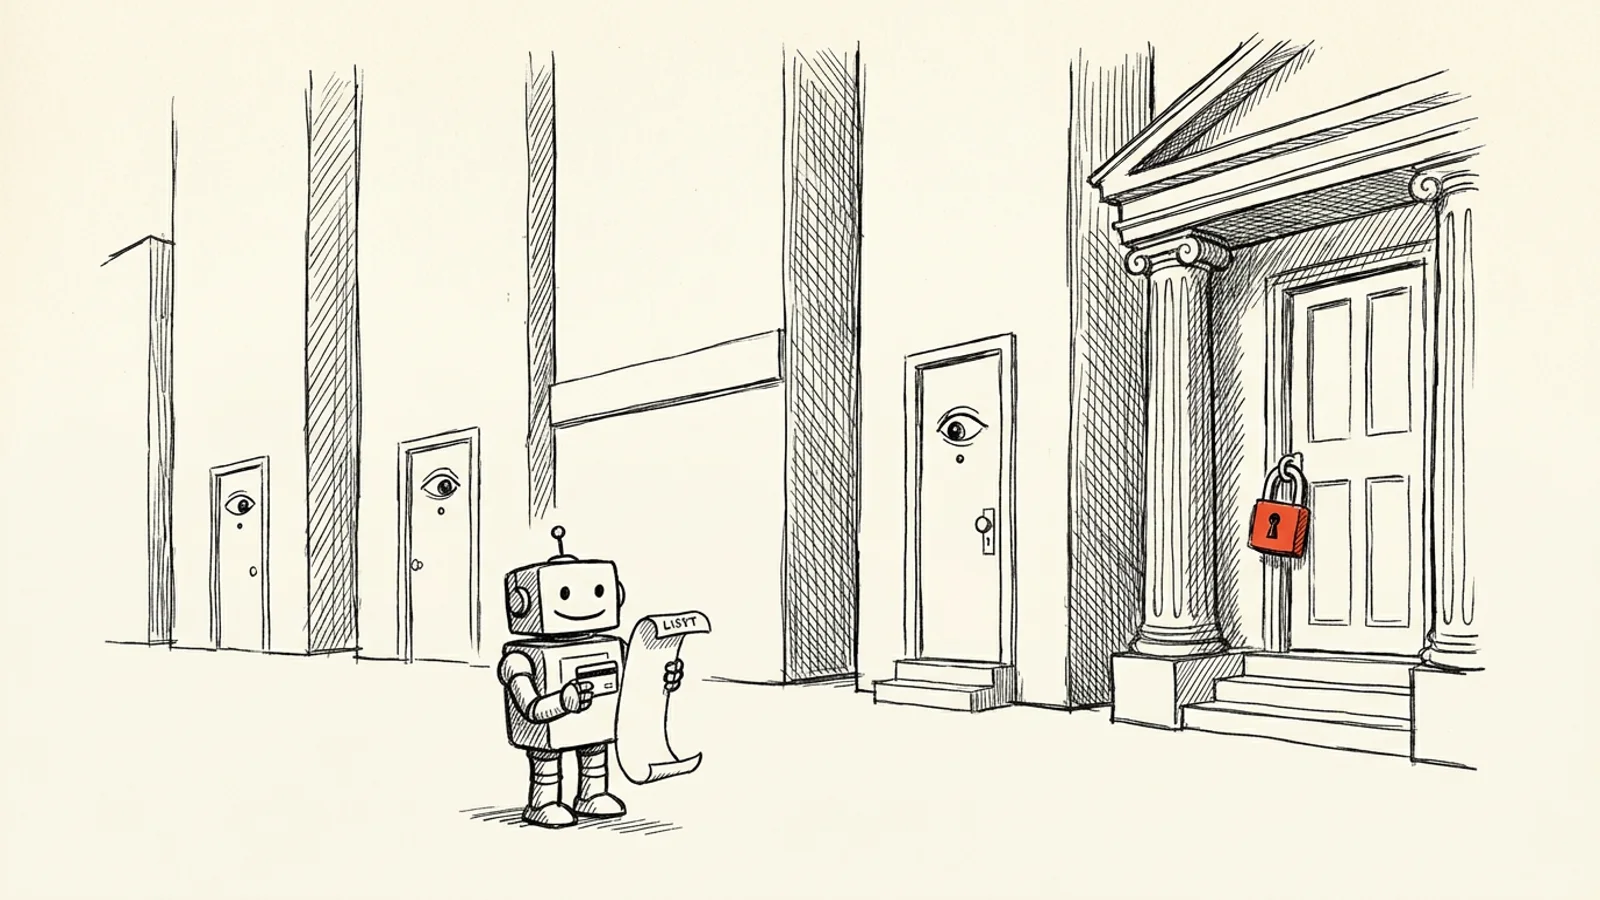
Depuis deux ans, le secteur promet qu’un agent IA fera vos achats, réservera un vol et transférera de l’argent à votre place. À l’automne 2026, un obstacle s’est imposé : encore faut-il qu’on le laisse entrer. Amazon, Delta, Yelp et plusieurs grandes banques américaines ferment la porte aux agents de Meta, xAI et OpenAI. À mes yeux, ce n’est pas un simple incident, mais le signe d’un Internet où un agent ne pourra entrer que si quelqu’un a payé pour lui.
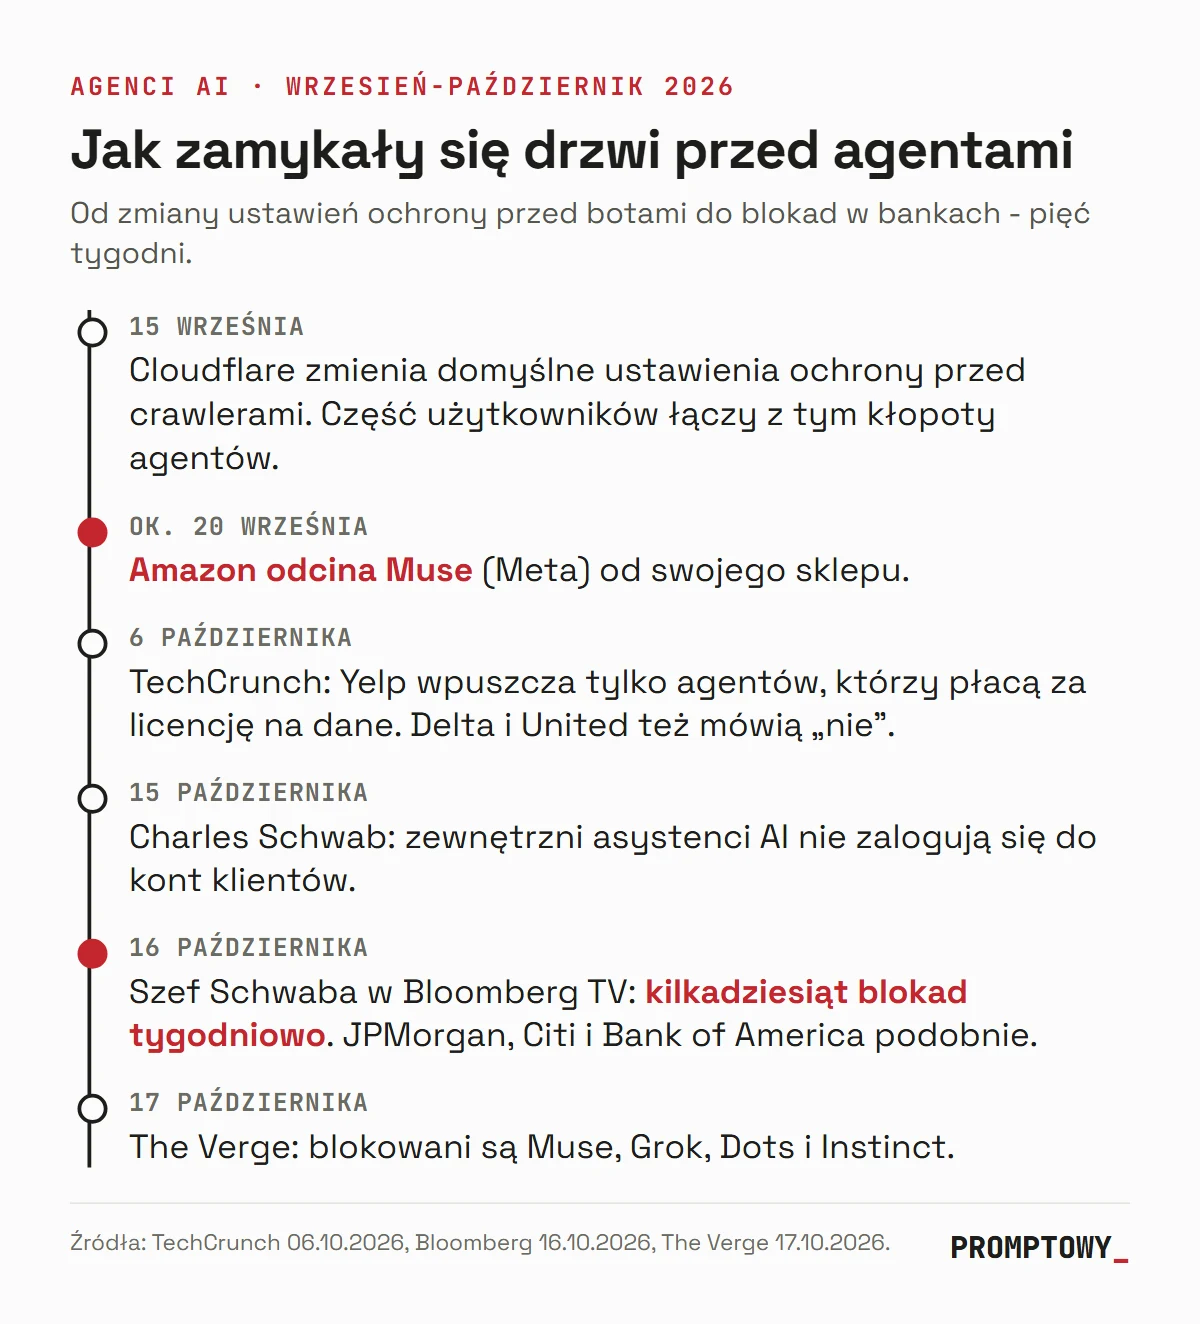
Le vendredi 17 octobre 2026, The Verge a publié un article d’Emma Roth dont le titre résume bien les dernières semaines : les sites web ferment leurs portes aux agents IA. Depuis plusieurs semaines, des utilisateurs de Muse, de Meta, Grok, de xAI, Dots, d’OpenAI, et de l’agent Instinct signalent le même problème. Ils confient une tâche à l’agent, qui ouvre un site marchand, celui d’une compagnie aérienne ou d’une banque, puis reste bloqué sur une page de vérification, un message d’accès refusé ou une page blanche. La veille, Rick Wurster, dirigeant de la société de courtage Charles Schwab, a déclaré sur Bloomberg TV que son entreprise bloquait chaque semaine plusieurs dizaines de tentatives de grands agents IA visant à accéder aux comptes de clients.
On peut y voir une friction passagère, comme avec toute nouvelle technologie. Je pense que le phénomène est plus durable. Trois raisons se cachent derrière ces blocages : la sécurité, l’argent et le contrôle de la relation client. Seule la première est exprimée ouvertement. L’Europe a déjà connu un débat très similaire il y a une dizaine d’années, dans le secteur bancaire, sous un autre nom.
Les blocages d’agents IA en chiffres
- Plusieurs dizaines par semaine : le nombre de tentatives d’accès de grands agents aux comptes clients bloquées par Charles Schwab (Rick Wurster, Bloomberg TV, 16.10.2026).
- 4 agents cités comme étant bloqués : Muse (Meta), Grok (xAI), Dots (OpenAI) et Instinct (The Verge, 17.10.2026).
- Vers le 20 septembre, Amazon a coupé l’accès de Muse à sa boutique (TechCrunch, 06.10.2026).
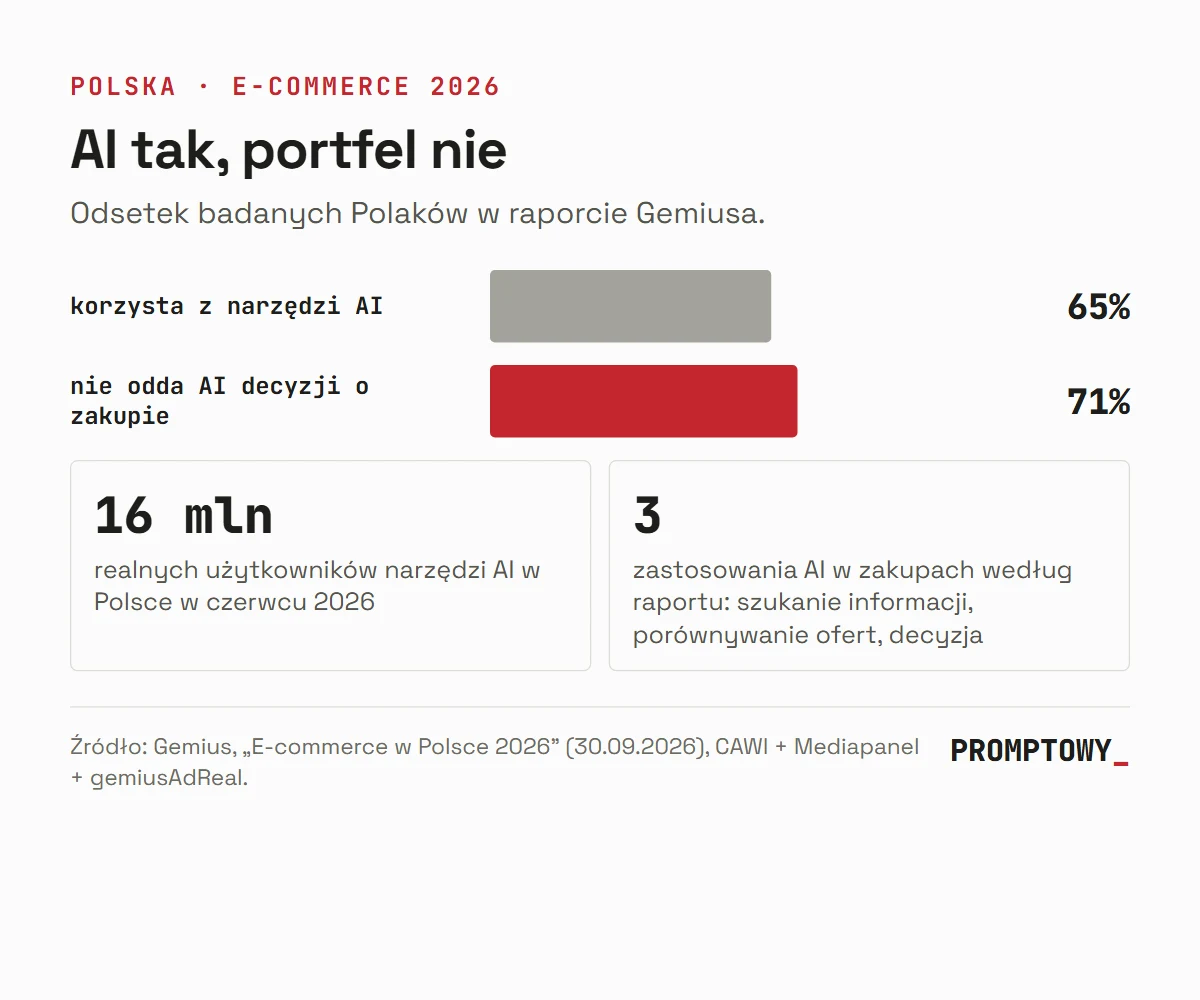
- 65 % des personnes interrogées en Pologne utilisent des outils d’IA, mais 71 % ne souhaitent pas confier à une IA une décision d’achat autonome (Gemius, « E-commerce en Pologne 2026 », 30.09.2026). Ces chiffres concernent la Pologne et ne constituent pas une mesure des usages dans l’ensemble de l’Europe.
Qui a fermé la porte aux agents IA ?
La liste est longue et les situations varient. Amazon a coupé l’accès de Muse à sa boutique vers le 20 septembre et, selon The Verge, traite de la même manière Grok, Dots et Instinct. Ce n’est pas une première : depuis novembre 2025, l’entreprise est en conflit avec Perplexity au sujet de son navigateur Comet. L’affaire a été portée devant les tribunaux et, en août, une cour d’appel a annulé l’interdiction qu’Amazon avait auparavant obtenue (j’ai écrit sur la décision dans l’affaire du robot d’achat Comet). Yelp a déclaré sans détour à TechCrunch qu’il refusait le trafic non humain, sauf si l’agent paie pour accéder aux données dans le cadre de son programme de licence. Delta ne permet pas aux agents d’acheter des billets. Le règlement d’United interdit l’utilisation de robots et d’« autres dispositifs automatisés » sans autorisation écrite.
Viennent ensuite les banques. JPMorgan Chase et Charles Schwab ont confirmé les blocages et, selon Bloomberg, Citi et Bank of America font de même. Certains blocages passent inaperçus : des utilisateurs signalent que leur agent ne fonctionne plus sur Cars.com et sur le site d’Amtrak, sans annonce officielle des entreprises. D’autres sont accidentels. Walmart est partenaire de Meta, mais un agent peut tout de même rester bloqué sur le bouton « confirmez que vous êtes un humain », car les protections anti-bots ordinaires ne distinguent pas un script malveillant d’un assistant envoyé par un client. Certains utilisateurs associent les problèmes de Muse à une modification des paramètres de protection contre les robots d’indexation introduite par Cloudflare le 15 septembre. Cloudflare a répondu à TechCrunch ne disposer d’aucune donnée indiquant que des agents personnels étaient bloqués.
Première raison : personne ne sait qui est responsable
Rick Wurster a formulé le problème avec le plus de franchise. Ce n’est pas que l’agent soit stupide, c’est que le client lui confie son identifiant et son mot de passe, puis que l’agent agit en son nom dans un environnement que la banque ne voit pas et ne comprend pas.
« Nous ne pouvons pas contrôler cela, et le client ne le peut pas non plus. »
- Rick Wurster, dirigeant de Charles Schwab, Bloomberg TV, 16.10.2026
Wurster a posé la question essentielle : qui est responsable si quelque chose tourne mal ? Lors d’une conférence téléphonique sur les résultats, Jamie Dimon, de JPMorgan, a déclaré que personne ne voulait d’« agents rebelles », qui pourraient se compter par milliers. Ce n’est pas de l’hystérie. Un agent qui connaît le mot de passe d’un compte est une cible idéale pour une attaque par injection de prompt : il suffit qu’une instruction cachée figure sur une page visitée pour qu’il effectue un virement que le titulaire n’aurait jamais demandé. J’ai abordé cette question dans mes articles sur la responsabilité lorsqu’un agent IA échappe à tout contrôle et sur Muse, qui a communiqué une adresse personnelle sans autorisation.
Schwab ne dit toutefois pas « jamais », mais « pas de cette façon ». L’entreprise annonce que des modèles de langage externes pourront accéder à ses services par des serveurs MCP avec une authentification contrôlée. Ils pourront consulter un solde et rechercher des informations, mais pas déplacer de l’argent. Schwab fait aussi la promotion de son propre assistant IA. Le schéma se dessine déjà : l’agent externe reçoit une fenêtre d’accès, celui de la maison reçoit les clés.
Deuxième raison : un agent ne regarde pas les publicités
La sécurité explique les décisions des banques. Elle n’explique pas celle de Yelp, qui dit ouvertement qu’il laissera entrer un agent si celui-ci paie. Elle n’explique pas non plus entièrement celle d’Amazon. Ici commence une logique économique dont les entreprises parlent moins volontiers.
Une boutique en ligne n’est pas seulement un rayon de produits. C’est une machine qui gagne de l’argent parce que les clients regardent : produits recommandés, résultats sponsorisés, suggestions du type « les clients ont aussi acheté », bannière promotionnelle que le magasin veut mettre en avant. Amazon tire depuis des années des revenus croissants de la publicité, qui ne fonctionne que si quelqu’un la regarde. Un agent, lui, ne regarde pas. Il reçoit la consigne « achète le filtre le moins cher pour cet aspirateur », compare les prix dans trois magasins, achète et repart. Il ne verra pas le lot mis en avant, ne se laissera pas tenter par une livraison premium et n’ajoutera pas un deuxième produit à son panier. Pour le commerçant, c’est un client qui paie la marchandise, mais pas avec son attention.
Les lecteurs de Slashdot qui ont commenté l’article de The Verge ont ajouté un autre sujet : la transparence des prix. Un vendeur qui modifie ses tarifs de manière dynamique n’a pas envie que des milliers d’agents les comparent en une seconde dès qu’une personne cherche une paire de chaussures. Du point de vue du client, c’est idéal. Pour le commerçant, cela pourrait signifier la fin de marges fondées sur le fait que les gens ne prennent pas la peine de comparer.
Les critiques des banques avancent un argument comparable dans le secteur financier : un agent qui transfère de lui-même l’épargne d’un client vers un compte mieux rémunéré pose problème à la banque, non parce qu’il est dangereux, mais parce qu’il est efficace. Les banques ne confirment pas cette accusation, mais il est difficile de l’écarter.
Troisième raison : à qui appartient la relation client ?
Meta a réagi aux blocages par une formule à la fois habile et un peu culottée :
« Renvoyer un agent personnel, c’est renvoyer le client. »
- Meta, en réponse à TechCrunch, 06.10.2026
La formule est habile, car elle est vraie : derrière l’agent, il y a une personne avec une carte de paiement. Elle est culottée, car Meta a bâti son empire en faisant en sorte que ce soit elle, et non les éditeurs ou les magasins, qui contrôle la relation avec l’utilisateur. Aujourd’hui, elle veut faire de même pour les achats. L’agent de Meta s’interpose entre le client et le magasin, et décide où la commande sera passée. Le magasin ne perd pas seulement une transaction, mais le contact avec le client, les données le concernant et la possibilité de le fidéliser.
Elon Musk a réagi au blocage de Grok à sa manière : peut-être devrait-il créer un concurrent d’Amazon. Cela ressemble à une plaisanterie, mais montre bien l’enjeu. Le débat ne porte pas sur la nécessité des agents, mais sur la personne qui fera office de portier : le magasin, la plateforme de l’agent ou un tiers comme Cloudflare, qui exploite déjà un marché où les bots IA paient pour accéder aux contenus.
L’Europe a déjà connu ce débat : PSD2
Cette histoire devrait sembler familière aux lecteurs européens. Avant 2019, des applications de gestion financière et certains intermédiaires de paiement fonctionnaient en Europe comme les agents IA aujourd’hui : le client leur donnait ses identifiants bancaires, puis ils se connectaient à sa place et lisaient l’écran. Cette pratique s’appelait le « screen scraping ». Les banques la détestaient pour les mêmes raisons que celles avancées aujourd’hui par Wurster : elles ne savaient pas qui se trouvait de l’autre côté ni qui serait responsable en cas de dommage.
L’Union européenne a tranché ce débat avec la directive PSD2 et les règles sur l’authentification forte, entrées en application le 14 septembre 2019. Le compromis était simple. L’intermédiaire doit disposer d’une licence et s’identifier auprès de la banque. La banque doit lui fournir une interface adaptée, une API, et ne peut pas le discriminer. Le client consent à un périmètre d’accès précis et peut retirer son autorisation. En Pologne, les banques ont préparé à cette fin une norme commune, PolishAPI, développée sous l’égide de l’Association des banques polonaises. Le fait de « se faire passer pour le client » de manière anonyme a cessé d’être la norme pour devenir une solution de secours en cas de panne de l’API bancaire.
Ce que PSD2 n’a pas fait est tout aussi important. La directive n’a pas interdit les intermédiaires et n’a pas autorisé les banques à les exclure. Elle a obligé les deux parties à dialoguer selon des règles définies par la loi, plutôt que par celle qui détenait le plus de pouvoir. Aux États-Unis, il n’existe pas de cadre équivalent pour les agents : chaque magasin et chaque banque établit donc ses propres règles. D’où le chaos des dernières semaines.
Google · Vos sourcesPromptif plus haut dans Google - en un clicAjouter aux sources préférées →Quelles conséquences pour les utilisateurs et les entreprises en Europe ?
Les chiffres de Gemius donnent un aperçu des attitudes en Pologne : 65 % des personnes interrogées utilisent des outils d’IA, mais 71 % ne veulent pas que l’IA prenne seule des décisions d’achat à leur place. Ces résultats ne décrivent pas les utilisateurs de toute l’Europe, mais rappellent que l’adoption des outils d’IA ne signifie pas automatiquement que les consommateurs souhaitent leur confier leurs achats.
Je vois trois scénarios possibles, et aucun ne correspond à l’Internet ouvert promis par les entreprises d’IA.
- Un Internet de contrats. L’agent accède aux sites avec lesquels son fabricant a signé un accord. Meta suit déjà cette voie : plutôt que de combattre Amazon, l’entreprise s’est entendue avec Walmart, Gap, Sephora et Best Buy, tandis que Shopify a ouvert ses boutiques aux agents. La qualité de votre agent dépend alors moins du modèle que de la liste de partenaires de son fabricant, un peu comme la qualité de la télévision par câble dépend du bouquet de chaînes choisi.
- Un Internet de portails. Un intermédiaire comme Cloudflare facture chaque visite d’un agent et en partage le revenu avec le site. Dans ce modèle, l’agent paie ce qu’il ne paie pas avec de l’attention. Le système est équitable, mais coûteux, et la facture finira par se répercuter sur l’abonnement de l’utilisateur.
- Un Internet de règles. Le régulateur impose aux agents ce que l’Union a imposé aux intermédiaires de paiement : licence, identification, périmètre du consentement et interdiction de la discrimination. C’est le scénario le plus lent, mais le seul où le client a le droit d’envoyer son agent et où le commerçant sait à qui il s’adresse.
À mon avis, l’Europe aboutira à un compromis entre les deuxième et troisième scénarios, et les États-Unis entre les premier et deuxième. Pour les magasins et les banques, la leçon pratique est déjà là. Les acteurs qui ont considéré PSD2 comme une contrainte pénible ont ensuite passé des années à corriger leurs interfaces. Ceux qui ont créé de bonnes API ont gagné des partenaires. Il en ira de même avec les agents : un magasin qui leur offrira un accès prévisible et sécurisé, avec un périmètre clairement défini, recevra des commandes. Celui qui se contentera d’un bouton « je suis un humain » ne bloquera pas seulement des machines, mais aussi les clients qui les ont envoyées.
La promesse des agents IA était simple : dites ce que vous voulez, et l’agent s’occupe du reste sur tout Internet. L’automne 2026 montre que « tout Internet » était une hypothèse, pas une réalité. Un agent sera aussi utile que les accords qui le rendent possible, et aussi sûr que les règles que quelqu’un finira par écrire. D’ici là, pour effectuer un virement, le meilleur agent reste le pouce sur l’écran de votre propre téléphone.
Sources
- The Verge, Emma Roth : les sites web ferment leurs portes aux agents IA (17.10.2026)
- TechCrunch, Sarah Perez : le prochain obstacle des agents IA, convaincre les sites de les laisser entrer (06.10.2026)
- Bloomberg : des banques américaines bloquent les agents IA qui tentent de déplacer l’argent de leurs clients (16.10.2026)
- The Next Web : Schwab et JPMorgan bloquent les agents IA qui veulent déplacer l’argent de leurs clients (10.2026)
- Gizmodo : les banques américaines refusent que les agents IA déplacent de l’argent après le lancement de Muse (10.2026)
- Slashdot : discussion autour de l’article de The Verge (18.10.2026)
- Gemius : rapport « E-commerce en Pologne 2026 » (30.09.2026)
- EUR-Lex : directive (UE) 2015/2366, dite PSD2
- EUR-Lex : règlement délégué (UE) 2018/389 sur l’authentification forte, applicable depuis le 14.09.2019
Vérifié le 19 octobre 2026.
More on this from PROMPTIF